14. 10. 2026
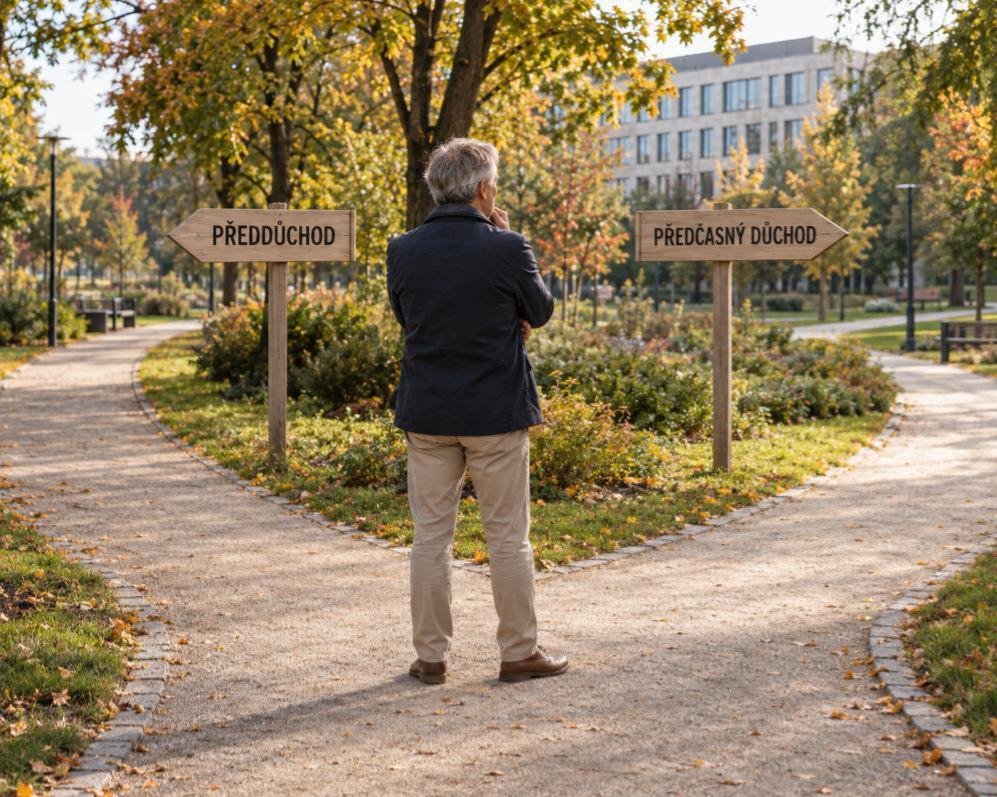
Uvažujete o odchodu z aktivního pracovního života dříve, než dosáhnete řádného důchodového věku? Mnoho lidí se potýká s otázkou, zda je pro ně vhodnější takzvaný předdůchod, nebo zda by měli zvážit předčasný starobní důchod. Tyto dvě možnosti sice znějí podobně, ale skrývají v sobě zásadní rozdíly, které mohou významně ovlivnit vaši finanční budoucnost. Pojďme se společně podívat, jaké podmínky je potřeba splnit a co každá varianta obnáší.
Kdy zvolnit tempo? Předdůchod a předčasný důchod pod lupou
Uvažujete o odchodu z aktivního pracovního života dříve, než dosáhnete řádného důchodového věku? Mnoho lidí se potýká s otázkou, zda je pro ně vhodnější takzvaný předdůchod, nebo zda by měli zvážit předčasný starobní důchod. Tyto dvě možnosti sice znějí podobně, ale skrývají v sobě zásadní rozdíly, které mohou významně ovlivnit vaši finanční budoucnost. Pojďme se společně podívat, jaké podmínky je potřeba splnit a co každá varianta obnáší.
Předdůchod: flexibilita s vlastními úsporami
Předdůchod představuje zajímavou možnost pro ty, kteří si včas vytvořili finanční rezervu. Není to státní dávka ani sociální podpora, ale spíše chytré využití vašich vlastních prostředků, které jste si nashromáždili v doplňkovém penzijním spoření. Můžete ho začít čerpat nejdříve pět let před dosažením vašeho řádného důchodového věku. Abyste na něj získali nárok, je klíčové splnit několik zákonných podmínek. Mezi ty nejdůležitější patří dostatečně dlouhá doba spoření a taková výše naspořených peněz, aby měsíční výplata dosahovala zákonem stanoveného minima. Standardně se očekává, že si výplatu rozložíte minimálně na dva roky.
Velkou výhodou předdůchodu je, že po dobu jeho čerpání za vás stát hradí zdravotní pojištění, což je příjemná úleva pro váš rozpočet. Je však důležité si uvědomit, že samotný předdůchod se nezapočítává jako doba důchodového pojištění. Pokud během něj nebudete aktivně pracovat v zaměstnání, které zakládá účast na pojištění, nebudou se vám přičítat další roky pojištění. Nicméně, období čerpání předdůchodu se při výpočtu vašeho budoucího státního důchodu hodnotí jako takzvaná vyloučená doba. To znamená, že vám nesníží průměr dřívějších výdělků, což je pro konečnou výši státní penze velmi podstatné. Předdůchod tak nepřináší trvalé krácení jako předčasný důchod, ale nelze zaručit, že výsledný státní důchod bude úplně stejný, jako kdybyste zůstali v práci až do řádného termínu.
Předčasný starobní důchod: státní dávka s trvalým krácením
Naopak předčasný starobní důchod je dávka, kterou vám vyplácí stát. Podle aktuálních pravidel, platných od roku 2026, je možné o něj požádat nejdříve tři roky před dosažením řádného důchodového věku. Klíčovou podmínkou je také získání alespoň 40 let důchodového pojištění. Důležité je vědět, že jakmile vám je předčasný důchod přiznán, toto rozhodnutí je nevratné. S dřívějším odchodem do penze je navíc spojeno trvalé krácení vypočtené částky. Výše tohoto snížení se odvíjí od počtu započatých devadesátidenních období, která zbývají do vašeho řádného důchodového věku. Pro ty, kteří nasbírali nejméně 45 let důchodového pojištění, se u důchodů přiznaných podle současných pravidel uplatňuje poloviční sazba krácení, což může být významná úleva.
Před dosažením řádného důchodového věku jsou při pobírání předčasného důchodu omezené možnosti výdělku. Pracovat můžete pouze v režimu, který nezakládá účast na důchodovém pojištění, například na dohodu o provedení práce s nízkým výdělkem. Pokud byste nastoupili do běžného zaměstnání, které podléhá důchodovému pojištění, výplata předčasného důchodu by se vám zastavila. Přesto může být předčasný důchod v určitých životních situacích vhodným řešením. Typicky se jedná o případy, kdy člověk ztratí zaměstnání v pokročilejším věku, zhorší se mu zdravotní stav, nebo prostě nemá dostatek vlastních úspor na překlenutí období do řádného důchodu. Vždy je však nezbytné posoudit takové rozhodnutí individuálně, protože jeho finanční dopad je celoživotní a je potřeba jej pečlivě zvážit.
Jak se připravit a správně rozhodnout s předstihem
Rozhodování o tom, zda zvolit předdůchod, nebo předčasný důchod, by mělo vždy začít pečlivým ověřením, zda vůbec splňujete podmínky pro obě varianty. U předdůchodu je stěžejní výše vašeho zůstatku v doplňkovém penzijním spoření, délka doby, po kterou jste spořili, a také doba, po kterou plánujete výplatu čerpat. Mějte na paměti, že minimální měsíční splátka se odvíjí od průměrné mzdy v zemi, což znamená, že potřebná naspořená částka se může v čase měnit. Důležitou roli hraje i datum uzavření vaší smlouvy o doplňkovém penzijním spoření, jelikož požadovaná minimální doba spoření se v minulosti lišila.
Pokud uvažujete o předčasném důchodu, je klíčové ověřit si vaši evidovanou dobu pojištění a nechat si spočítat, jaký dopad bude mít konkrétní datum vašeho odchodu. I rozdíl několika málo dnů může znamenat vstup do dalšího započatého devadesátidenního období, a tím pádem vyšší krácení důchodu. Orientační informace můžete získat prostřednictvím Informativní důchodové aplikace na ePortálu České správy sociálního zabezpečení. Závazné posouzení a výpočet však vždy provádí až přímo Česká správa sociálního zabezpečení. Současně si důkladně porovnejte výši svých vlastních úspor, vaše pravidelné měsíční výdaje, reálnou možnost dalšího přivýdělku a celkovou délku období, které potřebujete finančně překlenout. Teprve na základě těchto komplexních informací si budete moci vybrat variantu, která nejlépe odpovídá vaší jedinečné situaci a finančním cílům.
Rozdíl mezi předdůchodem a předčasným důchodem se může velmi výrazně projevit ve vašich budoucích příjmech i ve výši státní penze. Pokud si chcete ujasnit, jaké možnosti připadají v úvahu právě u vás, a potřebujete individuální poradenství, neváhejte využít kontaktní údaje na tomto webu. Rádi s vámi projdeme vaši aktuální finanční situaci, zodpovíme vaše dotazy a připravíme podklady pro vaše informované rozhodování. Udělejte bezpečný krok k jistější budoucnosti.
Autor: Dušan Chládek
Jako poradce pracuji od roku 1998. Průzkumy ukazují, že až 80% lidí se v průběhu života setká s určitými finančními problémy. Asi Vás teď překvapí, že ve většině případů není problém v tom, že by lidé málo vydělávali , ale chyba je ve špatném zacházení a hospodaření s penězi.Od února 2021 pracuji jako vázaný zástupce pro společnost Broker Trust a.s., kde mohu nabídnout velmi široké portfolio pojistných produktů
Zprostředkovávám pojištění, úvěry, doplňkové penzijní spoření a investice jako vázaný zástupce společnosti Broker Trust, a.s., která je vedena v registru ČNB jako samostatný a investiční zprostředkovatel IČO: 26439719. I já jsem registrovaný v registru ČNB, jako vázaný zástupce, a to pod IČO: 40247503. Více informací najdete na: https://www.brokertrust.cz/pro-klienty.
Tento web Vám pomůže vyznat se ve složitém světě finančních produktů. Stačí si přečíst několik článků na tomto webu a uvidíte, že základní přehled se Vám dostane pod kůži velmi rychle. Žádný "finanční poradce" pak nebude mít šanci Vás jakkoli obalamutit. Profese finančního poradenství v ČR utrpěla mnoho šrámů.
Hlavní příčinou je zejména její nedostatečná regulace. Této profesi se v dnešní době věnuje celá řada rádoby "odborníků", kteří vědomě či z neznalosti prodávají nevhodné nebo špatně nastavené finanční produkty. Ptáte se jak se bránit ? Posuzujte své poradce podle toho, jak přemýšlí o Vašich penězích. V praxi je samozřejmě velmi obtížné toto zjistit předem , ale právě kvůli tomu je zde tento web. Všechny rady a doporučení, které zde najdete, jsou vyzkoušené v praxi a mají svůj základ v logickém přemýšlení o životě a penězích.
Pokud jste dočetli až sem, máte můj obdiv a děkuji Vám. Pokud Vás cokoliv dalšího zajímá, využijte kontaktů na tomto webu. Rád se s Vámi sejdu u kávy.