17. 9. 2026
Přejete si, aby vaše děti vstoupily do dospělosti s pevným finančním zázemím? Mnohé rodiče trápí otázka, zda pro své potomky raději spořit, nebo investovat. Obě cesty nabízejí unikátní výhody i specifická úskalí. Zatímco spoření poskytuje jistotu a rychlou dostupnost peněz, investování otevírá dveře k potenciálně vyššímu zhodnocení v delším časovém horizontu. Pojďme se společně podívat, jak tyto možnosti efektivně kombinovat a položit dětem základy pro jejich budoucí sny, ať už jde o studium, vlastní bydlení, nebo cestování.
Chytrý start do života: Jak připravit dětem pevný finanční základ
Přejete si, aby vaše děti vstoupily do dospělosti s pevným finančním zázemím? Mnohé rodiče trápí otázka, zda pro své potomky raději spořit, nebo investovat. Obě cesty nabízejí unikátní výhody i specifická úskalí. Zatímco spoření poskytuje jistotu a rychlou dostupnost peněz, investování otevírá dveře k potenciálně vyššímu zhodnocení v delším časovém horizontu. Pojďme se společně podívat, jak tyto možnosti efektivně kombinovat a položit dětem základy pro jejich budoucí sny, ať už jde o studium, vlastní bydlení, nebo cestování.
Klíč k úspěchu: Rozumět rozdílu mezi spořením a investováním
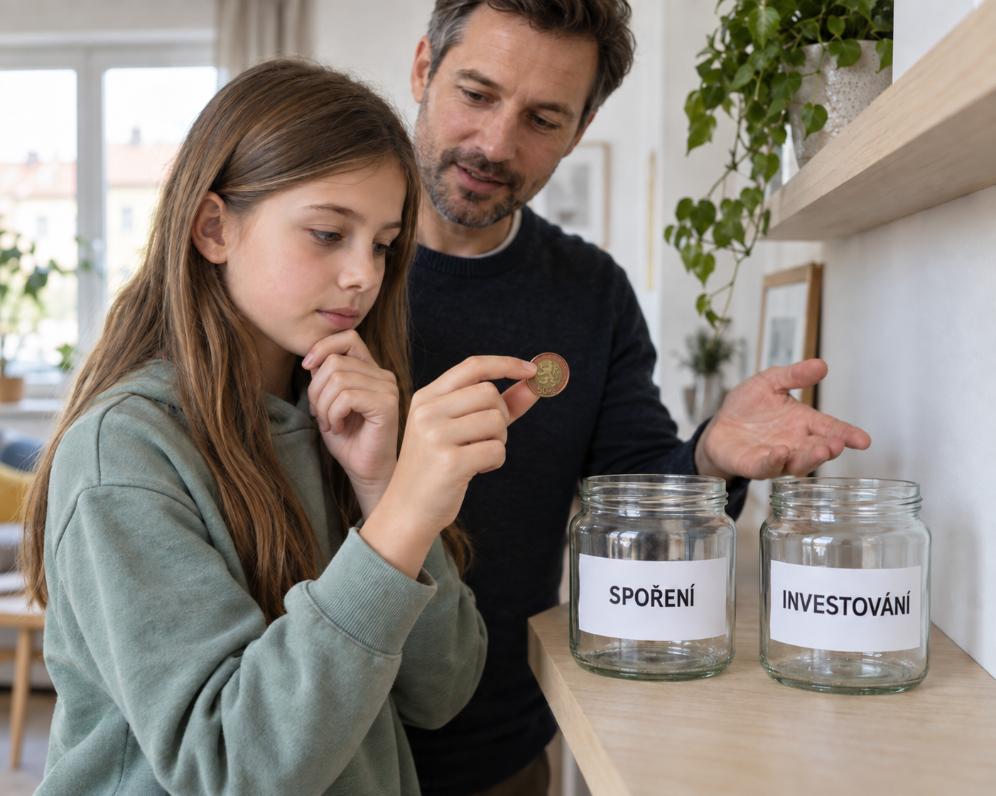
Představte si spoření a investování jako dva odlišné, ale doplňující se finanční nástroje. Spoření je jako bezpečný trezor pro vaše peníze. Jsou snadno dostupné a jejich hodnota se nemění s výkyvy trhů. To přináší klid a jistotu, což je ideální pro krátkodobé cíle nebo jako okamžitá finanční rezerva. Musíme si však uvědomit, že při vyšší inflaci může kupní síla naspořených peněz postupně klesat, pokud úroky nepokryjí růst cen. Za stejnou částku si tak za několik let koupíte méně. Spoření se tedy hodí pro peníze, které potřebujete mít po ruce a nechcete u nich riskovat žádný pokles.
Naopak investování je cestou k potenciálně vyššímu zhodnocení. Slibuje růst peněz v čase, ale s sebou nese i určitá rizika. Hodnota investic, například v podílových fondech, může kolísat podle vývoje na finančních trzích. Dlouhý časový horizont, řekněme deset a více let, však dává investicím prostor k překonání případných krátkodobých poklesů. Přesto je důležité si pamatovat, že zisk ani překonání inflace nejsou nikdy zaručeny. Při výběru mezi spořením a investováním, nebo jejich kombinací, je klíčové zvážit, kdy budete peníze potřebovat, jakou míru kolísání jste ochotni přijmout a jaké poplatky jsou s danou volbou spojeny. Nejlepší strategie často spočívá v promyšlené kombinaci obou přístupů, která je šitá na míru vašim rodinným cílům.
Konkrétní cesty k finančnímu startu pro vaše děti
Pro finanční start vašich dětí existuje několik zajímavých možností. Jednou z nich je doplňkové penzijní spoření (DPS), které lze založit přímo pro dítě. Rodiče či další rodinní příslušníci na něj mohou pravidelně přispívat. Při splnění zákonných podmínek se k vkladům připisuje i státní příspěvek. Peníze v DPS se investují podle zvolené strategie, a proto ani zde není výsledek předem zaručen. Důležité je si uvědomit, že hlavní účel DPS je spoření na stáří. Většina prostředků je proto vázána na delší dobu.
Po osmnáctých narozeninách dítěte je možné požádat o předčasnou výplatu části peněz. Vyplatit lze nejvýše třetinu prostředků, bez státních a zaměstnavatelských příspěvků. Podmínkou je, že spoření trvalo alespoň deset let a v posledních dvou letech nedošlo k převodu k jiné penzijní společnosti. Žádost je nutné podat do dvou let od osmnáctých narozenin. Další efektivní cestou jsou podílové fondy nebo jiná investiční řešení, která rozkládají peníze mezi více druhů aktiv, oblastí či firem. Tato diverzifikace pomáhá snižovat některá rizika, i když je zcela neodstraní. Před výběrem je klíčové porovnat poplatky, dostupnost peněz a míru kolísání. Důležité je také ověřit, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte. Správný výběr je základem pro klidnou budoucnost.
Kouzlo času a pravidelnosti: Jak pracuje složené zhodnocování
Při vytváření finančního základu pro dítě hraje klíčovou roli čas. Pokud začnete brzy, nemusíte později dohánět vysokými vklady. Dlouhá doba zároveň umožňuje využít sílu složeného zhodnocování. To znamená, že případné výnosy zůstávají investované a mohou v dalších letech vytvářet další výnosy. Je to jako sněhová koule, která se postupně zvětšuje. U investic však nejde o předem stanovený úrok. Skutečný výsledek bude záviset na vývoji trhu, nákladech i zvolené strategii. Důležité je pamatovat, že dlouhodobý horizont dává investicím prostor k růstu a překonání krátkodobých výkyvů.
Význam má také pravidelnost. I menší částky ukládané každý měsíc mohou za řadu let vytvořit užitečný finanční základ. Konkrétní výsledek sice nelze dopředu slíbit, ale konzistentní přístup je velmi efektivní. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán znovu zkontrolovat. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout. Často je proto moudré riziko s blížícím se cílem snižovat. Součástí přípravy může být i postupné zapojování dítěte do rozhodování. Kromě peněz si tak do dospělosti odnese také zkušenost s plánováním, vytvářením rezerv a odpovědným zacházením s financemi. Je to cenná lekce pro celý život.
Finanční základ pro vaše dítě nemusí stát pouze na jednom produktu. Nejefektivnější je promyšlená kombinace úspor a investic. Vhodná strategie se vždy odvíjí od konkrétního cíle, délky časového horizontu a vaší ochoty přijmout riziko. Pokud si přejete zjistit, jaké řešení by mohlo nejlépe vyhovovat právě vaší rodině, neváhejte mě kontaktovat. Ráda s vámi proberu vaše možnosti a pomohu vám najít cestu k bezpečnému finančnímu startu pro vaše děti. Kontaktní údaje naleznete na tomto webu.

Autor: Dušan Chládek
Ve finančním poradenství pracuji od roku 1998 a vedu kancelář RESPECT FINANCE s.r.o. v Ústí nad Labem. Pomáhám klientům sestavit finanční plán, ochránit sebe i své blízké a zajistit majetek. Porovnám pro vás nabídky více bank a pojišťoven se zázemím společnosti Broker Trust.
Svou finanční situaci si můžete projít ve Finančním rentgenu nebo si přečíst můj e-book Finance mají sloužit vašemu životu.
Přečtěte si, jak pracuji →